
שווקי המניות בארץ ובעולם המשיכו במגמה חיובית ורשמו עליות לאורך החודשים האחרונים. הביצועים החיוביים נשמרו על אף עלייה מתמשכת בתשואות האג”ח וציפיות גוברות להידוק מוניטרי (העלאות ריבית) בידי הבנקים המרכזיים. הביצועים החיוביים נתמכו ברווחי חברות חזקים במיוחד ברבעון השני ובפריחת השקעות העתק בתשתיות בינה מלאכותית, שפיצו על לחצי הריבית .
בדומה למגמה שנרשמה במחצית הראשונה של השנה, הכלכלה העולמית המשיכה להפגין עמידות יוצאת דופן בזכות השקעות טכנולוגיות מאסיביות והוצאות פיסקאליות. עם זאת, חודשי הקיץ ותחילת ספטמבר 2026 הביאו עימם שילוב מאתגר של מתחים גיאופוליטיים מחודשים וגל מכירות חריף בשווקי האג”ח העולמיים עקב לחצים אינפלציוניים מחודשים בשל עלייה במחירי האנרגיה.
לאחר תקופת רגיעה זמנית בעקבות הפסקת האש במחצית הראשונה של השנה, הלחימה בין ארה”ב לאיראן התלקחה מחדש באוגוסט 2026. אירועים אלו הובילו לחששות כבדים מפני שיבושים ממושכים במיצר הורמוז ולזינוק במחירי הנפט והגז. עליית מחירי האנרגיה הציתה מחדש את החששות האינפלציוניים הגלובליים.
תשואות האג”ח הממשלתיות לטווח ארוך הגיעו לשיאים שלא נראו מאז המשבר הפיננסי העולמי בשנת 2008 בארה”ב, בריטניה ואירופה, ולשיא של עשרות שנים ביפן.
בשוק קיים קונפליקט בין גירעונות ממשלתיים הולכים וגדלים לצד לחץ אינפלציוני המונע על ידי מחירי האנרגיה, שדוחפים את התשואות כלפי מעלה ואת התנאים הפיננסיים המתהדקים, לבין רקע מאקרו תומך, המניע צמיחת רווחים גבוהה היסטורית. להערכתנו, במידה ומגמת העלייה בתשואות תימשך , זה יכריע בסופו של דבר את השוק ויפעיל לחץ שלילי מהותי על המניות.
מעבר לחוסר הוודאות הגיאופוליטית, גם בישראל וגם בארה”ב צפויים בחודשים הקרובים אירועים פוליטיים שישפיעו על כיוון השווקים. בעוד שההשפעה ההיסטורית של בחירות האמצע בארה”ב על וול-סטריט הינה מוגבלת, תוצאות הבחירות בישראל והרכב הממשלה הבאה צפויים להכתיב באופן ישיר ורב-משקל את כיוון השווקים המקומיים ואת פרמיית הסיכון של המדינה.
בארה״ב יוזמות פיסקאליות דוגמת הצעת החוק One Big Beautiful Bill והשקעות עתק בתשתיות AI ממשיכות לתמוך בביקוש המקומי ובהשקעות. הכלכלה האמריקאית ממשיכה להפגין עמידות, אך קצב הפעילות מתמתן בהשוואה לתחילת השנה. התמ״ג הריאלי צמח ברבעון השני של 2026 בקצב שנתי של 1.5% לאחר צמיחה של 2.1% ברבעון הראשון, כאשר הצמיחה ברבעון השני נתמכה בעיקר בעלייה בצריכה הפרטית, ביצוא ובהשקעות, בעוד שההוצאה הממשלתית הכבידה על הפעילות. במקביל, שוק העבודה נותר יציב יחסית באוגוסט נוספו 162 אלף משרות, לעומת 21 אלף בלבד ביולי, ושיעור האבטלה נותר 4.1% . עם זאת, ההתמתנות בפעילות אינה מלווה בירידה מקבילה בלחצי המחירים. מדד המחירים לצרכן עלה ב- 3.4% ב-12 החודשים האחרונים ונמצא מעל טווח היעד של הבנק המרכזי. על רקע זה, האתגר המרכזי עבור המדיניות המוניטרית הוא האיזון בין האטה מסוימת בצמיחה לבין אינפלציה שעדיין אינה מתכנסת במהירות ליעד. הבנק המרכזי האמריקאי העלה את הריבית ב 0.25% לרמה של 3.75%-4.00% לראשונה מאז 2023 וע”פ הערכות צפוי להעלות את הריבית עוד פעם נוספת עד לסוף השנה ולאחר מכן צפויות 2 העלאות ריבית נוספות.
התמונה המאקרו-כלכלית הנוכחית משקפת כלכלה שעדיין צומחת ושוק עבודה יציב, אך עם לחצי אינפלציה דביקים המגבילים את מרחב הפעולה של הפד ומעלים את חשיבותם של נתוני האינפלציה והפעילות בחודשים הקרובים.
אירופה. כלכלת אירופה צמחה ב-1.2% בחישוב שנתי ברבעון השני של 2026 וכפול משיעור הצמיחה של 0.6% שנרשם ברבעון הראשון של 2026. האצה זו נבעה מצמיחה חזקה יותר בהוצאות משקי הבית, גידול בהשקעות והתאוששות חדה של היצוא.
כלכלת גוש האירו מציגה עמידות יחסית אל מול זעזועי הסכסוך במזרח התיכון, כאשר ע”פ הערכות של הבנק המרכזי האירופאי הצמיחה צפויה לעמוד על 0.9% בשנת 2026, לעלות ל-1.4% ב-2027 ולהגיע ל-1.5% ב-2028 .
אירופה מתמודדת עם האתגרים הפיננסיים והפיסקאליים המורכבים ביותר מבין הכלכלות המפותחות. כתוצאה מהתלות הגבוהה ביבוא אנרגיה, האינפלציה השנתית בגוש האירו האיצה לרמה של 3.3% באוגוסט עם הזינוק במחירי נפט והגז.
לנוכח עליית האינפלציה הבנק המרכזי האירופאי (ECB) העלה את הריבית ב- 0.25% בפעם השנייה לרמה של 2.50% בפגישתו בספטמבר 2026 לאחר שהעלה את הריבית בשיעור של 0.25% גם בפגישתו בחודש יוני לראשונה לאחר 3 שנים.
למרות שפעילות הייצור באוגוסט הציגה את קצב הצמיחה המהיר ביותר מזה ארבע שנים, הכלכלה נותרת פגיעה לזעזועי היצע חיצוניים. גל המכירות באג”ח, הביא את תשואת האג”ח ל-10 שנים בגרמניה ל-3.30%, ותשואת האג”ח ל-30 שנה בצרפת הגיעה לשיא מאז 2008 .
ישראל. המשק הישראלי מפגין חוסן ועמידות מרשימה באופן יוצא דופן ומתאושש במהירות מהזעזועים הגיאופוליטיים. לאחר התכווצות שנתית של 3.8% בתוצר ברבעון הראשון של 2026 על רקע מבצע שאגת הארי, ניתן לראות חזרה מהירה של המשק לפעילות ולצמיחה ברבעון השני של 2026, כשהצמיחה בתוצר זינקה ב-14.9% לעומת הרבעון הראשון וסה”כ בכ- 3.5% במחצית הראשונה של השנה בהשוואה למחצית הראשונה של 2025).
שוק העבודה נותר הדוק מאוד, כששיעור האבטלה ירד בחודש אוגוסט לשיעור של 2.8% משיעור של 3.1%, אם כי זה נעשה במקביל לירידה בשיעור השתתפות בכוח העבודה.
האינפלציה השנתית בישראל התמתנה בחדות לרמה של 1.5% בלבד ונמצאת מתחת לאמצע טווח היעד של בנק ישראל. התמתנות זו, לצד התחזקות השקל מול המט”ח, סללה את הדרך להחלטה של בנק ישראל ב-1 בספטמבר 2026 להפחית את הריבית ב-0.25% לרמה של 3.25% בהמשך להורדת הריבית ביולי בשיעור דומה. על אף שהנתונים תומכים בהמשך הורדות ריבית, תוואי הריבית בישראל הפוך לכיוון הריבית בשווקי חול, מה שיקשה על בנק ישראל להמשיך ולהוריד את הריבית בהמשך.
שווקי המניות בארץ ובעולם
העליות בשווקים הופכות למבוזרות יותר על פני סקטורים ואזורים שונים, תוך ירידה בתלות במניות הענק ( מניות ה Mega caps), כאשר משקיעים מתגמלים חברות בעלות יסודות פונדמנטליים חסונים וצמיחת רווחים מוחשית. בתחום ה- AI, נראה שהמיקוד עובר מפיתוח תשתיות ושבבים לחברות שמטמיעות את הטכנולוגיה בפועל לשיפור הפרודוקטיביות. תחום התשתיות הפיזיות והדיגיטליות, תופסות את מרכז הבמה ככל שממשלות ברחבי העולם מגדילות השקעות באנרגיה, רשתות, הגנה ושרשראות אספקה כדי לייצר חוסן ועצמאות כלכלית.
ניתן לראות, התרחבות ופיזור החברות שנהנות מהשקעות העתק בתחום הAI . ההשקעה בבינה מלאכותית מתרחבת מתעשיית השבבים לחברות תשתיות, אנרגיה וחשמול.
שוק מניות ארה”ב. מדד ה – S&P500 עלה בשיעור של כ-11.5% מתחילת השנה. הביצועים החיוביים נתמכים בגידול יוצא דופן וגבוה מהציפיות בריווחי החברות. רווחי חברות מדד ה S&P500 צמחו בקצב של 52% במהלך הרבעון השני ושולי הרווח עמדו על שיעור שיא של 17%.
הצמיחה הייתה גבוהה באופן מפתיע, בסיוע הוצאות השקעה חזקות. השקעות אלה יצרו שיעורי גידול גבוהים ברווחים במספר רב של סקטורים. הובילו את הצמיחה מגזר האנרגיה, שירותי תקשורת, צריכה מחזורית וטכנולוגיה. בשנת 2026 כולה, רווחי החברות צפויים לצמוח בשיעור של כ-30%, הרבה מעבר לצפי צמיחת רווחים של 15%, שהוערך רק לפני מספר חודשים. הגידול המהיר בצמיחת הרווחים, שהיה גבוה משמעותית מעליית מחירי המניות מתחילת השנה, הביא לירידה במכפיל רווח עתידי שבו המדד נסחר לרמה של 19.1 (מעט נמוך מהממוצע 5 שנים ) ומגלם תשואה ממוצעת שנתית עתידית של 5.2% .
רווחי החברות יוצאי דופן, מצדיקים באופן חלקי את רמות התמחור הגבוהות ומפיגים חלק מהחששות לגבי בועת תמחור. עם זאת, עליית התשואות בשווקי האג”ח מהווה סיכון משמעותי לשוק המניות במיוחד לאור צרכי המימון הגבוהים לטובת ביצוע ההשקעות והן בהיבט שמספק תשואה אלטרנטיבית גבוהה לתשואת שוק המניות.
אירופה. מדד ה STOXX 600 הציג חמישה חודשים רצופים של עליות עד אוגוסט, אך נחלש מעט בספטמבר עקב לחצי האינפלציה ועליית הריביות ותשואות האג”ח. מדד הstoxx600 עלה מתחילת השנה בשיעור של כ7.6%, נסחר במכפיל 14 ומגלם תשואה ממוצעת צפויה שנתית של כ-7%. קצב צמיחת הרווחים של חברות במדד האירופי המוביל STOXX 600 עמד ברבעון השני של שנת 2026 על כ-24.1% בחישוב שנתי (ע”פ LSEG I/B/E/S). מדובר בקצב צמיחת הרווחים החזק ביותר של המדד מזה כארבע שנים. הצמיחה הונעה בעיקר ע”י העלייה במחירי הסחורות ובהובלת מגזר האנרגיה שרשם זינוק ברווחים של כ -168% ומגזר חו”ג שרשם גידול ברווחים של 66%. גם רווחי מגזר התעשייה, הפיננסים והטכנולוגיה צמחו בשיעור דו ספרתי. בנטרול מגזר האנרגיה והחו”ג, קצב הצמיחה היה עומד על 10%-12%.
שוק המניות האירופאי נסחר במכפילים נמוכים יותר משוק המניות האמריקאי. פער התמחור מול ארה”ב הצטמצם, אך עדיין עומד על דיסקאונט של 23%. על אף התמחור הנמוך, תחזיות צמיחה מתונות יותר והסיכונים גדולים יותר הן בשל מדיניות מהודקת יותר של הבנק המרכזי האירופי והן בשל החשש משיבושים נוספים באספקת האנרגיה על רקע הסכסוכים במזרח התיכון ובאוקראינה.
שווקים מתעוררים. מדד שווקים מתעוררים MSCI Emerging Markets עלה בשיעור של כ- 20% מתחילת השנה ונסחר במכפיל רווח עתידי של 9 ומגלם תשואה ממוצעת צפויה של כ-11% .
שווקים אלו ממשיכים להציג ביצועי יתר בזכות חשיפה לסקטור הטכנולוגיה באסיה ועליית מחירי האנרגיה והסחורות במדינות עשירות במשאבים באמריקה הלטינית .
שילוב של דולר חלש, צמיחה טכנולוגית, ביקוש AI וצמיחה כלכלית יציבה יתמכו בביצועי השווקים המתעוררים. הובלה טכנולוגית בייצור שבבים ורובוטים, שליטה בשרשרת האספקה של אנרגיות מתחדשות ומינרלים קריטיים, וקידום רפורמות בממשל התאגידי, שנועדו להשיא ערך לבעלי המניות תומכים בהשקעה אסטרטגית בשווקים אלו. לאור התמחור הנמוך, לצד קצב צמיחה גבוה ביחס לכלכלות המפותחות, יש מקום להקצאה לשווקים אלו ובשל הסיכון, אנו מבצעים הקצאה השווה למשקלם בשוק העולמי. בשל השונות בין הכלכלות, יש מקום להשקיע באמצעות ניהול אקטיבי וסלקטיבי, אשר מתמקד בחברות בהן הצמיחה הכלכלית מתורגמת לצמיחת רווחים ובחברות המתגמלות את בעלי המניות.
שוק המניות בישראל. השוק המקומי היה יציב וחסין בהתחשב בהתפתחויות הגיאופוליטיות והביטחוניות. מדד ת”א 125 עלה בשיעור של כ-12% מתחילת השנה, כשהעליות התמתנו בחודשים האחרונים ונשחקו מהשיא בחודש מאי השנה. מדד ת”א 125 נסחר במכפיל ,24 מכפיל יחסית גבוה המגלם תשואה שנתית ממוצעת צפויה נמוכה של 4.16%. בצל סיכונים מתמשכים, העליות נתמכו בהתאוששות בצמיחת התוצר ברבעון השני, הורדת הריבית על ידי בנק ישראל ל-3.25%, ויישור קו עם המגמות החיוביות בשווקי המניות העולמיים שכללו מניות מתחום התשתיות, האנרגיה והשבבים. מתחילת שנת 2026, שוק המניות הישראלי התאפיין בשונות גבוהה במיוחד בין הסקטורים השונים ובין המדדים השונים. בנוסף לעליות במגזרי התשתיות, האנרגיה והשבבים בהתאם למגמה העולמית, סקטור הביטוח המשיך בעליות ועלה בכ- 47% בעקבות עליית שווי תיק הנכסים ותוצאות כספיות טובות ומניות הבנקים התאוששו הודות ליציבות ורווחיות חזקה.
חברה שבלטה הינה חברת מגה אור שעברה תמחור מחדש (Re-rating) ועלתה בכ 80% מתחילת השנה בעקבות שינוי פעילות לעולמות ה-AI וחוות השרתים .
בניגוד למדד ת”א 35, מדדים המזוהים עם השוק המקומי הרחב הציגו חולשה. מדד ת”א-90, לדוגמה, כמעט ולא עלה מתחילת השנה, כשהוא נותר מאחור ונסחר במכפיל רווח נמוך של כ-14.2 בלבד. החולשה במדד נובעת בשל חשיפה גדולה יותר לשוק המקומי, ההשפעה של חוסר וודאות גיאופוליטי באזור וכן בשל חולשה במגזרים ספציפיים המהווים משקל מהמדד, כגון: הנדל”ן למגורים וחולשה של מגזר התוכנה בעקבות יישום ה AI.
התמחור הנוכחי של השוק המקומי אינו זול ומגלם רמת אופטימיות גבוהה. השוק נותר רגיש במיוחד להתפתחויות הגיאופוליטיות והביטחוניות, למתווה התקציב הבא ולגירעון הממשלתי. האירוע בעל ההשפעה הגבוהה ביותר הינו תוצאות הבחירות ב 27.10.2026. תוצאת מערכת הבחירות מהווה צומת דרכים אסטרטגית עבור כלכלת ישראל. להרכב הממשלה והמדיניות שתגובש תהיה השפעה ארוכת טווח על הצביון של מדינת ישראל, על תוואי הצמיחה של המשק, על דירוג האשראי של המדינה ועל מעמדה התחרותי בעולם וכתוצאה מכך השפעה על שוק המניות והאג”ח המקומיים.
חשוב לזכור, הממשלה הנבחרת תידרש לקבל החלטות מורכבות ולאמץ מדיניות תקציבית קשוחה על מנת לשמור על יציבות (פיסקאלית ) וחוסן הכלכלה הישראלית.
שווקי האג”ח בארץ ובעולם.
שוקי האג”ח העולמיים חוו זעזוע משמעותי בחודשים האחרונים, עקב עליית תשואות רוחבית וגל מכירות שנבע מחששות אינפלציוניים של מחירי האנרגיה ומגירעונות ענק של הממשלות ובראשן ממשלת ארה”ב.
תשואות האג”ח הממשלתיות נמצאות בשיאים שלאחר משבר הקורונה בארה”ב, בריטניה, אירופה ושיאים של עשרות שנים ביפן. חשוב לציין, עלייה זו בתשואות משקפת במידה רבה שינוי בתשואות הריאליות ולא רק את החשש מעליית האינפלציה. צורכי מימון גבוהים יותר מבחינה מבנית החל מגירעונות פיסקאליים רחבים יותר ועד להגדלת השקעות בבינה מלאכותית, תשתיות, הגנה ומעבר אנרגיה, משנים מאזן החיסכון-השקעות ומעלים את הריביות הריאליות. במקביל, היצע גדול יותר של אג”ח ממשלתיות, ביטול תכניות הקלה כמותית על ידי בנקים מרכזיים וחוסר ודאות מוגברת בריבית עשויים להגדיל את הפיצוי שמשקיעים דורשים עבור משך החזקה.
הגירעון הממשלתי התופח של ארה”ב מהווה משקולת משמעותית על חוסנו של המטבע האמריקאי, וצפוי להוביל להיחלשות שער הדולר בטווח הבינוני והארוך. נכון לשנת 2026, החוב הלאומי של ארה”ב חצה רף חסר תקדים של מעל 40 טריליון דולר, כאשר הגירעון השנתי לבדו נע סביב כ-1.9 טריליון דולר (כ-5.8% מהתוצר). הנטל התקציבי הכבד הזה, לצד הצפי להמשך התרחבות הגירעונות בעשור הקרוב, שוחק בהדרגה את מעמדו של הדולר כמטבע המקלט המוחלט ויוצר מגמה מבנית של פיחות. לאור סיכונים פיסקאליים אלו, אנו ממליצים למשקיעים לנקוט במשנה זהירות ולבצע פיזור אקטיבי של תיק המטח למטבעות נוספים על מנת להקטין את הסיכון.
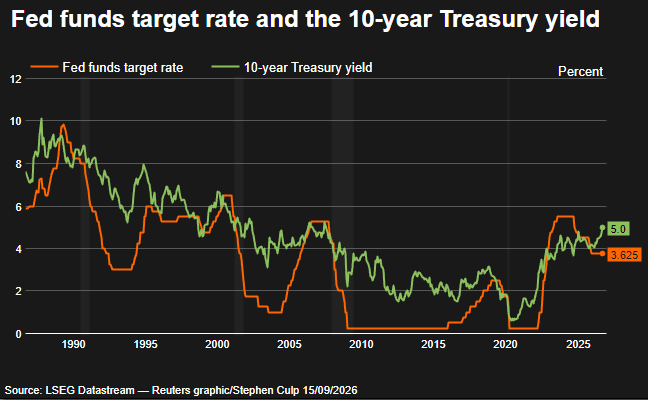
אג”ח ממשלת ארה”ב. .תשואת אג”ח ממשלתיות ל-10 שנים בארה”ב זינקה לאזור של 5% .עליית התשואות באיגרות החוב הממשלתיות של ארה”ב (Treasuries) לטווח ארוך נגרמה משילוב של ציפיות לאינפלציה דביקה, חששות מגירעון תקציבי תופח בארה”ב והמשך מדיניות ריבית גבוהה של הפדרל ריזרב.
לאור העלייה בתשואות ,הודיע משרד האוצר האמריקאי על הגדלה של היקף תכנית הרכישה החוזרת (Buyback) של אגח ממשלתיות לטווח ארוך של 10 עד 30 שנה מ-2 מיליארד דולר לפעימה לעד 6 מיליארד דולר לפעימה, בניסיון למתן את עליית התשואות הארוכות, שהגיעו לשיא של שנים. רשמית מדובר בניהול נזילות, אך השוק פירש זאת כצעד להורדת תשואות הטווח הארוך, לאחר שתשואת האג”ח ל-30 שנה הגיעה לשיא מאז המשבר הפיננסי הגדול של 5.3%.
הריבית במשך האמריקאי לאחר העלאת הריבית עומדת על 3.75%- 4.00% בעוד שתשואת האג”ח ל 10 שנים עומדת על 5% לאחר עליה של קרוב ל1.2%. עלייה זו, מגלמת ברובה את העלאות הריבית הצפויות. הערכה זו, תומכת בהארכת מח”מ של תיק האג”ח הממשלתי בדולר. זאת, לצד המשך החזקה של מחמים קצרים/ריבית משתנה למקרה שהתשואות תמשכנה לעלות.
אג”ח חברות מדורג. מדד אגרות החוב המדורגות בדירוגי השקעה ירד בשיעור של כ-1.4% מתחילת השנה, התשואה עלתה ועומדת על 5.77%. פרמיית הסיכון נותרה נמוכה וללא שינוי ועומדת על 0.75% מעל תשואת האג”ח הממשלתי לתקופה דומה. תשואות גבוהות במונחים אבסולוטיים תומכות בהמשך הקצאה לאפיק זה, על אף פרמיית הסיכון הנמוכה, אם כי בשיעור נמוך יותר. הנפקות כבדות של IG נספגות על ידי שוק האג”ח, אך מהוות סיכון להתרחבות המרווח אם ביקוש המשקיעים לא יעמוד בקצב ההיצע. יש מקום להתמקד בחברות חזקות בעלות מאזנים חזקים, מינוף נמוך ויכולת להתמודד עם החזרי חוב בתנאי האטה. אנו עדיין מקצים משקל גבוה יחסית מתיק החוב לאג”ח ממשלתי לאור המרווחים הנמוכים יחסית והאטה צפויה.
אגח חברות לא מדורג. מדד ה- High yield עלה מתחילת השנה בשיעור של 1.64% ונסחר בתשואה שנתית לפדיון של כ-7.6%. תשואה זו, מגלמת פרמיית סיכון נמוכה של 2.7%. רמות אלו מעידות על תמחור יקר, שאינו מותיר כרית ביטחון מספקת בתרחיש של האטה כלכלית, ומגדילות את הסיכון להתרחבות מרווחים בעתיד ועליית פרמיית סיכון. כתוצאה מכך, נעדיף להתמקד ולהשקיע בחוב בדירוגים גבוהים.
על מנת להעלות את התשואה אנו מעדיפים לשלב השקעה באפיק ההלוואות המאוגחות (CLO) בשכבת הBB, המעניקה תשואה ופרמיית סיכון גבוהות יותר ביחס לסיכון. אפיק זה מגלם תשואת יתר על פני אג”ח לא מדורג, תשואת תזרים שעדיין גבוה, ללא עליה ברמת הסיכון.
שוק האג”ח בישראל.
שוק האג”ח בישראל נתמך ע”י התמתנות האינפלציה ותהליך הורדות הריבית שירדה לרמה של 3.25%. אג”ח ממשלתית שקלית ל- 10 שנים עלתה מתחילת השנה בשיעור של 2.8% ונסחרת בתשואה של כ 3.9%.
בחודש האחרון, שוק האג”ח המקומי חווה ירידות שערים ועליה בתשואות, על אף תהליך הורדת הריבית. שוק האג”ח המקומי הושפע מעליית התשואות בחו”ל, ובמיוחד בארה”ב. מסרים נחרצים ואגרסיביים מצד הבנק המרכזי האמריקאי (הפד), על רקע קשיי התכנסות של האינפלציה שם ליעד אותתו לשווקים על מדיניות מוניטרית נוקשה וריביות ריאליות גבוהות לזמן ממושך יותר, מה שדחף את התשואות ברחבי העולם למעלה ובינהם גם את שוק האג”ח המקומי .
אג”ח קונצרני ישראל. שוק האג”ח הקונצרני היה חיובי מתחילת השנה ועלה בשיעור של 3.5% (מדד תל בונד 60). המדד נסחר בתשואה פנימית של 2.6% צמודת מדד ובמרווח של 0.7% מעל האג”ח הממשלתיות לתקופה דומה. פרמיית הסיכון מתבססת סביב הרמות הנמוכות מזה שנים וכמובן יכולה לעלות עם עלייה בתנודתיות כתוצאה מהדרדרות כלכלית. עם זאת, התשואות האבסולוטיות גבוהות והמשך ביקושים גבוהים מצדיקות השקעה באג”ח החברות במח”מ בינוני.
פרמיות הסיכון הנמוכות באג”ח החברות מצדיקות הגדלת משקל אג”ח ממשלתיות על חשבון אג”ח חברות. בתחום אג”ח החברות, אנו מעדיפים להשקיע באגרות חוב ברמות סיכון נמוכות ובאיכות אשראי גבוהה.
סיכום.
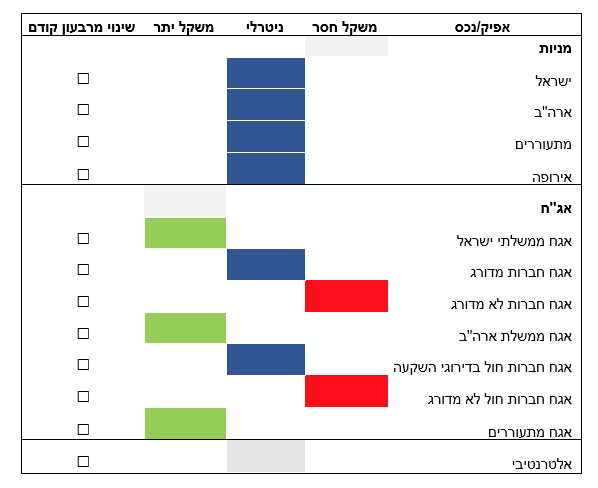
שוקי המניות מפגינים עמידות ואף שוברים שיאים, אך הסביבה הכלכלית נותרת פגיעה נוכח אי ודאות גיאופוליטית ועליות במחירי האנרגיה, לצד סיכון להתפרצות אינפלציונית והשפעת העלאות הריבית על הכלכלה והשווקים. עליית התשואות ועלויות מימון החוב מהוות סיכון ועלולות להאט את הפעילות הכלכלית ולהכביד על מחירי המניות. לאור התמחור הגבוה בשוק האמריקאי והמקומי, לצד התשואות הגבוהות והאלטרנטיבה האטרקטיבית שנוצרה בשוק האג”ח, אנו שומרים על גישה זהירה ואיננו מחזיקים במקסימום ההקצאה למניות.
לאור רמות התמחור והאופטימיות בשווקים, אנו מדגישים פיזור רחב בין סקטורים, אזורים גיאוגרפיים ושווי שוק, לצד הגדלת רכיב הניהול האקטיבי והסלקטיבי. בשוק המקומי, לאחר עליות חדות ובצל סיכונים ביטחוניים ופוליטיים, אנו שומרים על הטיה לשווקי חו”ל. אנו ממשיכים להמליץ על הטיית תיק המניות לשווקי חול (60% חול / 40% ישראל) כדי להתגונן מסיכונים מקומיים, ועל שילוב סקטורים דפנסיביים לצד חברות תשתיות ואנרגיה הנהנות ממחזור ה-AI .
באפיק האג”ח, רמות התשואה מאפשרות השקעה באג”ח ממשלתיות ובאשראי איכותי אנו פועלים להארכת המח”מ בשוק האג”ח בחו”ל, ומשלבים בצורה נרחבת יותר אג”ח ממשלתי על חשבון הרכיב הקונצרני בשל פרמיות הסיכון והמרווחים הנמוכים. סביבת הריבית הגבוהה תומכת גם בהחזקת רכיב נזילות לניצול הזדמנויות.
בתיקי המט”ח, אנו ממליצים לגוון ולפזר את החשיפה המטבעית לטובת מטבעות נוספים, כדי להתגונן מפני סיכוני הגירעון המבני בארה”ב והלחץ השלילי על הדולר.
קבלת החלטות השקעה והקצאת נכסים צריכה להיות מבוססת על סמך תמחור הנכסים בהתאם למאפייני כל לקוח בבחינת מטרות ההשקעה, מידת שנאת הסיכון ולא מושפעת מתנודתיות השוק.
הנתונים נכונים לתאריך 19.09.2026